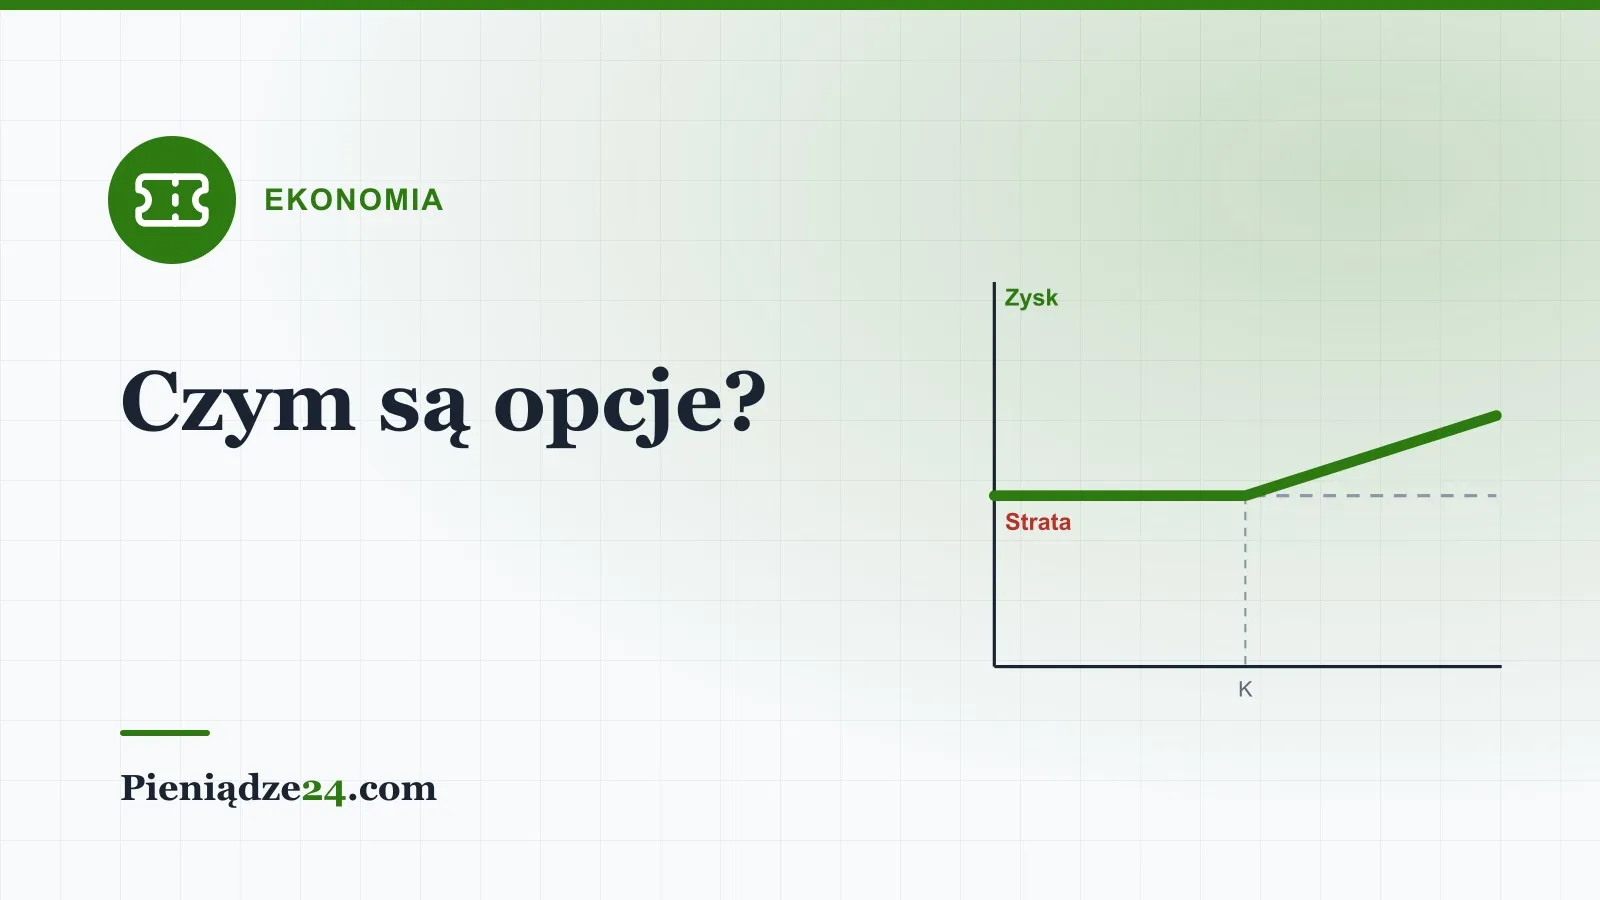
Opcja to kontrakt, który daje kupującemu prawo, ale nie obowiązek, kupna albo sprzedaży określonego instrumentu po z góry ustalonej cenie, w określonym terminie lub do określonego terminu. Za to prawo kupujący płaci sprzedającemu premię. Sprzedający (wystawca) bierze premię i w zamian zobowiązuje się wywiązać z umowy, jeśli kupujący zechce z niej skorzystać.
Poniżej wyjaśniamy podstawowe pojęcia, wycenę opcji, najpopularniejsze strategie opcyjne (z maksymalnym zyskiem, stratą i progiem rentowności), opcje egzotyczne oraz ryzyka.
Czym jest opcja? Podstawowe pojęcia
Opcja należy do instrumentów pochodnych, czyli takich, których wartość zależy od ceny innego aktywa. To aktywo nazywa się instrumentem bazowym. Mogą nim być akcje, indeksy giełdowe, waluty, surowce, obligacje albo kontrakty terminowe. Opcje są notowane na giełdach w ustandaryzowanej formie albo zawierane poza giełdą (rynek OTC), np. z bankiem.
Każdą opcję opisuje kilka parametrów:
- Typ opcji – opcja kupna (call) albo opcja sprzedaży (put).
- Cena wykonania (strike, kurs wykonania) – cena, po której można kupić lub sprzedać instrument bazowy.
- Termin wygaśnięcia (expiry) – dzień, po którym opcja przestaje istnieć i nie można już z niej skorzystać.
- Premia – cena opcji, którą kupujący płaci wystawcy w chwili zawarcia transakcji. Premii nie odzyskuje się, nawet jeśli opcja okaże się bezwartościowa.
- Mnożnik i sposób rozliczenia – np. kwota w złotych za punkt indeksu. Rozliczenie może być fizyczne (dostawa instrumentu) albo pieniężne (wypłata różnicy).
Opcja kupna (call) i opcja sprzedaży (put)
Opcja kupna (call) daje prawo kupić instrument bazowy po cenie wykonania. Zyskuje na wartości, gdy cena instrumentu rośnie. Opcja sprzedaży (put) daje prawo sprzedać instrument po cenie wykonania. Zyskuje, gdy cena spada.
| Cecha | Opcja kupna (call) | Opcja sprzedaży (put) |
|---|---|---|
| Prawo nabywcy | kupić instrument po cenie wykonania | sprzedać instrument po cenie wykonania |
| Nabywca liczy na | wzrost ceny | spadek ceny |
| Obowiązek wystawcy | sprzedać po cenie wykonania | kupić po cenie wykonania |
| Wystawca liczy na | brak wzrostu (cena stoi lub spada) | brak spadku (cena stoi lub rośnie) |
| Maksymalna strata nabywcy | zapłacona premia | zapłacona premia |
| Maksymalny zysk nabywcy | teoretycznie nieograniczony | cena wykonania minus premia (cena nie spadnie poniżej zera) |
| Maksymalny zysk wystawcy | otrzymana premia | otrzymana premia |
| Maksymalna strata wystawcy | teoretycznie nieograniczona | cena wykonania minus premia |
| Wartość wewnętrzna | max(cena instrumentu − cena wykonania; 0) | max(cena wykonania − cena instrumentu; 0) |
Nabywca a wystawca: dwa różne profile ryzyka
Pozycja kupującego opcję nazywa się długą, a wystawcy krótką. Ich profile są lustrzane. Nabywca ryzykuje tylko premię, a może zarobić wielokrotność tej kwoty. Wystawca z góry zna swój maksymalny zysk (premię), ale przy niekorzystnym ruchu rynku jego strata może wielokrotnie przekroczyć otrzymaną kwotę. Dlatego wystawca musi utrzymywać depozyt zabezpieczający, przeliczany codziennie. Gdy rynek idzie przeciwko niemu, musi dopłacić środki, inaczej pozycja zostanie zamknięta przymusowo.
Wystawianie opcji kusi regularnym wpływem premii, zwłaszcza za opcje poza pieniądzem, które często wygasają bez wartości. Trzeba jednak pamiętać, że jedna rzadka, ale duża strata może zniwelować zyski z wielu małych premii.
Wartość wewnętrzna i wartość czasowa
Premia składa się z dwóch części. Wartość wewnętrzna to kwota, jaką dałoby natychmiastowe wykonanie opcji. Dla call to nadwyżka ceny instrumentu nad ceną wykonania, dla put odwrotnie. Nigdy nie jest ujemna. Wartość czasowa to reszta premii: cena za szansę, że do wygaśnięcia sytuacja zmieni się na korzyść nabywcy. Im dalej do terminu i im bardziej zmienny rynek, tym jest wyższa. Wraz z upływem czasu maleje i w dniu wygaśnięcia spada do zera. To zjawisko nazywa się utratą wartości czasowej (time decay) i przyspiesza w ostatnich tygodniach życia opcji.
Przykład: indeks stoi na 2450 pkt, a opcja call z ceną wykonania 2400 pkt kosztuje 80 pkt. Wartość wewnętrzna wynosi 50 pkt (2450 − 2400), a wartość czasowa 30 pkt (80 − 50).
Opcje w pieniądzu, po cenie i poza pieniądzem
Relację między ceną instrumentu bazowego a ceną wykonania opisują trzy określenia. Decydują one o tym, z czego składa się premia.
| Stan opcji | Call | Put | Wartość wewnętrzna | Charakterystyka |
|---|---|---|---|---|
| W pieniądzu (ITM, in the money) | cena instrumentu > cena wykonania | cena instrumentu < cena wykonania | dodatnia | droższa, zachowuje się podobnie do instrumentu bazowego |
| Po cenie (ATM, at the money) | cena instrumentu ≈ cena wykonania | cena instrumentu ≈ cena wykonania | bliska zeru | najwyższa wartość czasowa, najsilniej traci na upływie czasu |
| Poza pieniądzem (OTM, out of the money) | cena instrumentu < cena wykonania | cena instrumentu > cena wykonania | zero | tania, premia to wyłącznie wartość czasowa, duże ryzyko wygaśnięcia bez wartości |
Opcja europejska, amerykańska i bermudzka
Nazwy nie mają nic wspólnego z geografią. Określają, kiedy nabywca może wykonać opcję.
- Opcja europejska – wykonanie możliwe tylko w dniu wygaśnięcia. Przed tym terminem pozycję można zamknąć, sprzedając opcję na rynku, ale nie można jej wykonać.
- Opcja amerykańska – wykonanie możliwe w dowolnym dniu do terminu wygaśnięcia. Ta elastyczność ma swoją cenę: opcja amerykańska jest warta co najmniej tyle, co europejska o tych samych parametrach.
- Opcja bermudzka – wykonanie możliwe w kilku z góry ustalonych dniach (np. raz w miesiącu). Leży pomiędzy dwoma poprzednimi: im więcej dat wykonania, tym bardziej przypomina amerykańską, im mniej, tym bardziej europejską.
Od czego zależy cena opcji
Na premię wpływa pięć podstawowych czynników (przy akcjach dochodzi szósty: oczekiwana dywidenda).
| Czynnik (wzrost) | Wpływ na cenę call | Wpływ na cenę put |
|---|---|---|
| Cena instrumentu bazowego | rośnie | spada |
| Cena wykonania (wyższa) | spada | rośnie |
| Czas do wygaśnięcia (dłuższy) | zwykle rośnie | zwykle rośnie |
| Zmienność instrumentu bazowego | rośnie | rośnie |
| Stopy procentowe | rośnie | spada |
Najważniejszym i najmniej oczywistym czynnikiem jest zmienność. Rynek wycenia oczekiwaną zmienność, nazywaną zmiennością implikowaną. Przed ważnymi wydarzeniami (dane makro, wyniki spółek) opcje drożeją, a po nich często tanieją, nawet jeśli cena instrumentu się zmieniła. Nabywca może więc trafnie przewidzieć kierunek i mimo to stracić.
Najbardziej znanym modelem wyceny jest model Blacka-Scholesa, opracowany dla opcji europejskich. Z pięciu powyższych czynników wyznacza on teoretyczną wartość opcji. Opiera się na upraszczających założeniach (m.in. stałej zmienności), więc służy raczej jako punkt odniesienia. Wrażliwość ceny na poszczególne czynniki opisują współczynniki greckie: delta (cena instrumentu), theta (upływ czasu), vega (zmienność) i rho (stopy procentowe). Podają je platformy transakcyjne.
Opcje w Polsce
Na Giełdzie Papierów Wartościowych w Warszawie od lat notowane są opcje na indeks WIG20, obejmujący największe spółki z GPW. Są to opcje typu europejskiego, rozliczane pieniężnie: w dniu wygaśnięcia nikt nie dostarcza akcji, tylko rozlicza się różnicę między wartością indeksu a ceną wykonania, przemnożoną przez mnożnik. Rozliczeniem i zabezpieczeniem transakcji zajmuje się izba rozliczeniowa (KDPW_CCP), co eliminuje ryzyko, że druga strona nie zapłaci.
Aby handlować opcjami giełdowymi, potrzebny jest rachunek w domu maklerskim z dostępem do rynku instrumentów pochodnych. Dom maklerski przeprowadza ocenę odpowiedniości, czyli sprawdza, czy klient ma wiedzę i doświadczenie potrzebne do inwestowania w te produkty. Nabywca opcji płaci premię, a wystawca musi wnieść depozyt zabezpieczający. Aktualne parametry (mnożnik, serie, terminy wygaśnięcia, wymogi depozytowe) publikuje GPW i warto je sprawdzić przed transakcją, bo mogą się zmieniać.
Poza giełdą opcje oferują banki (np. opcje walutowe dla firm), a opcja bywa też „schowana” w produktach strukturyzowanych. Płynność polskiego rynku opcji jest mniejsza niż na największych rynkach świata, co oznacza szersze różnice między ceną kupna i sprzedaży.
Opcje często porównuje się z kontraktami terminowymi. Zasadnicza różnica: kontrakt zobowiązuje obie strony, a opcja daje nabywcy prawo. Więcej o kontraktach przeczytasz w artykule o kontraktach futures, forward i swap.
Strategie opcyjne: na czym polegają
Strategia opcyjna to połączenie kilku opcji (czasem także instrumentu bazowego) w jedną pozycję o pożądanym profilu zysku i straty. Pozwala zarabiać także na stabilizacji ceny albo na dużym ruchu w dowolną stronę oraz ograniczyć ryzyko kosztem części zysku.
Najczęściej wyróżnia się:
- Spready (strategie rozpiętościowe) – kupno i sprzedaż opcji tego samego typu, różniących się ceną wykonania (spread pionowy, np. strategia byka i niedźwiedzia) lub terminem wygaśnięcia (spread kalendarzowy).
- Strategie kombinowane – połączenie opcji kupna i sprzedaży, np. stelaż, strip i strap.
Poniżej oznaczamy ceny wykonania jako K1 < K2 < K3. Wszystkie wyliczenia dotyczą sytuacji w dniu wygaśnięcia i pomijają prowizje.
Strategie debetowe i kredytowe (debit spread i credit spread)
Każdy spread składa się z opcji kupionej i sprzedanej. Jeśli opcja kupiona jest droższa od sprzedanej, na starcie płacisz różnicę. To spread debetowy (debit spread): maksymalna strata to zapłacona kwota netto, a zarabiasz, gdy cena wyraźnie ruszy w oczekiwanym kierunku. Jeśli sprzedana opcja jest droższa, na starcie dostajesz pieniądze. To spread kredytowy (credit spread): maksymalny zysk to otrzymana premia netto, a czas działa na Twoją korzyść, bo zarabiasz, gdy cena nie przekroczy określonego poziomu.
| Cecha | Spread debetowy | Spread kredytowy |
|---|---|---|
| Przepływ na starcie | płacisz premię netto | otrzymujesz premię netto |
| Maksymalny zysk | różnica cen wykonania minus premia netto | otrzymana premia netto |
| Maksymalna strata | zapłacona premia netto | różnica cen wykonania minus premia netto |
| Upływ czasu | zwykle działa przeciwko Tobie | zwykle działa na Twoją korzyść |
| Depozyt | zwykle niepotrzebny (płacisz z góry) | wymagany, ograniczony do maksymalnej straty |
| Przykłady | byczy spread z call, niedźwiedzi spread z put | byczy spread z put, niedźwiedzi spread z call |
Strategia byka (bull spread)
Idea: zarobić na umiarkowanym wzroście ceny przy ograniczonym ryzyku. Konstrukcja (wersja z call): kupno call z niższą ceną wykonania K1 i sprzedaż call z wyższą ceną wykonania K2, z tym samym terminem wygaśnięcia. Sprzedana opcja obniża koszt pozycji, ale „ucina” zysk powyżej K2.
- Maksymalny zysk: (K2 − K1) minus premia netto, przy cenie na poziomie K2 lub wyżej.
- Maksymalna strata: premia netto, przy cenie na poziomie K1 lub niżej.
- Próg rentowności: K1 + premia netto.
Tę samą ekspozycję można zbudować z opcji put: sprzedaż put z wyższą ceną K2 i kupno put z niższą K1. Wtedy otrzymujesz premię netto (spread kredytowy), maksymalny zysk to ta premia, maksymalna strata to (K2 − K1) minus premia, a próg rentowności wynosi K2 minus premia. Kiedy stosować: gdy spodziewasz się wzrostu, ale nie gwałtownego, i chcesz taniej niż przy samym kupnie call.
Przykład liczbowy: byczy spread na indeksie
Przykład jest hipotetyczny. Liczby zostały dobrane dla czytelności i nie odzwierciedlają bieżących notowań. Indeks w stylu WIG20 stoi na 2400 pkt. Przyjmujemy mnożnik 10 zł za punkt. Inwestor:
- kupuje call z ceną wykonania 2400 pkt za 60 pkt (600 zł),
- sprzedaje call z ceną wykonania 2500 pkt za 25 pkt (250 zł).
Koszt netto wynosi 35 pkt, czyli 350 zł. To jednocześnie maksymalna strata. Maksymalny zysk to (2500 − 2400) − 35 = 65 pkt, czyli 650 zł. Próg rentowności: 2400 + 35 = 2435 pkt.
| Indeks w dniu wygaśnięcia | Wartość call 2400 | Wartość call 2500 (do oddania) | Wynik netto (pkt) | Wynik netto (zł) |
|---|---|---|---|---|
| 2300 pkt | 0 | 0 | −35 | −350 |
| 2400 pkt | 0 | 0 | −35 | −350 |
| 2435 pkt | 35 | 0 | 0 | 0 |
| 2470 pkt | 70 | 0 | +35 | +350 |
| 2500 pkt | 100 | 0 | +65 | +650 |
| 2600 pkt | 200 | −100 | +65 | +650 |
Dla porównania: samo kupno call 2400 kosztowałoby 600 zł, a próg rentowności wypadłby przy 2460 pkt. Spread obniża koszt i próg, ale przy wzroście indeksu do 2600 pkt zysk zatrzymuje się na 650 zł, zamiast wynieść 1400 zł ((200 − 60) × 10 zł).
Strategia niedźwiedzia (bear spread)
Idea: lustrzane odbicie strategii byka, czyli zarobek na umiarkowanym spadku. Konstrukcja (wersja z put): kupno put z wyższą ceną wykonania K2 i sprzedaż put z niższą ceną K1. To spread debetowy.
- Maksymalny zysk: (K2 − K1) minus premia netto, przy cenie na poziomie K1 lub niżej.
- Maksymalna strata: premia netto, przy cenie na poziomie K2 lub wyżej.
- Próg rentowności: K2 − premia netto.
W wersji kredytowej sprzedaje się call z niższą ceną K1 i kupuje call z wyższą K2. Zysk to otrzymana premia netto, strata maksymalnie (K2 − K1) minus premia, a próg rentowności to K1 plus premia. Kiedy stosować: gdy oczekujesz spadku lub, w wersji kredytowej, przynajmniej braku wzrostu powyżej określonego poziomu.
Strategia motyla (butterfly)
Idea: zarobić na tym, że cena w dniu wygaśnięcia znajdzie się blisko konkretnego poziomu. Konstrukcja (długi motyl z call): kupno 1 call z ceną K1, sprzedaż 2 call z ceną K2 i kupno 1 call z ceną K3, przy równych odstępach (K2 − K1 = K3 − K2) i tym samym terminie. Można to traktować jako połączenie spreadu byka i spreadu niedźwiedzia.
- Maksymalny zysk: (K2 − K1) minus premia netto, gdy cena w dniu wygaśnięcia jest równa K2.
- Maksymalna strata: premia netto, gdy cena jest poniżej K1 lub powyżej K3.
- Progi rentowności: dwa, czyli K1 + premia netto oraz K3 − premia netto.
Kiedy stosować: gdy spodziewasz się małej zmienności i stabilizacji ceny. Motyl jest tani i ma ograniczone ryzyko, ale pełny zysk osiąga się tylko w wąskim przedziale. Krótki motyl (odwrotne pozycje) zarabia przy dużym ruchu w dowolną stronę, a jego zysk i strata są ograniczone.
Strategia stelaża (straddle)
Idea: zarobić na dużym ruchu ceny, bez obstawiania kierunku. Konstrukcja (długi stelaż): kupno call i put z tą samą ceną wykonania K (zwykle w pobliżu bieżącego kursu) i tym samym terminem.
- Maksymalny zysk: przy wzroście teoretycznie nieograniczony, przy spadku K minus suma premii.
- Maksymalna strata: suma zapłaconych premii, gdy cena w dniu wygaśnięcia jest równa K.
- Progi rentowności: K + suma premii oraz K − suma premii.
Kiedy stosować: przed wydarzeniem, które może mocno poruszyć ceną w nieznanym kierunku. Takie oczekiwania są jednak zwykle już zawarte w cenie opcji. Krótki stelaż (sprzedaż call i put) zarabia na stabilizacji: zysk to suma premii, a strata jest praktycznie nieograniczona. Pokrewny strangle buduje się z call i put o różnych cenach wykonania. Jest tańszy, ale wymaga większego ruchu.
Strategia strip
Idea: stelaż z nastawieniem spadkowym. Inwestor spodziewa się dużego ruchu, ale uważa spadek za bardziej prawdopodobny. Konstrukcja (długi strip): kupno 1 call i 2 put z tą samą ceną wykonania K i terminem. Łączny koszt oznaczmy jako P.
- Maksymalny zysk: przy wzroście teoretycznie nieograniczony, przy spadku 2 × K − P (zysk rośnie dwa razy szybciej niż przy wzroście).
- Maksymalna strata: P, gdy cena w dniu wygaśnięcia jest równa K.
- Progi rentowności: K + P (górny) oraz K − P/2 (dolny).
Kiedy stosować: przy oczekiwaniu wysokiej zmienności z przewagą scenariusza spadkowego. Krótki strip (sprzedaż tych opcji) zarabia na stabilizacji, ale niesie praktycznie nieograniczone ryzyko.
Strategia strap
Idea: odwrotność stripu, czyli stelaż z nastawieniem wzrostowym. Konstrukcja (długi strap): kupno 2 call i 1 put z tą samą ceną wykonania K i terminem. Łączny koszt to P.
- Maksymalny zysk: przy wzroście teoretycznie nieograniczony (rośnie dwa razy szybciej), przy spadku K − P.
- Maksymalna strata: P, gdy cena w dniu wygaśnięcia jest równa K.
- Progi rentowności: K + P/2 (górny) oraz K − P (dolny).
Kiedy stosować: gdy spodziewasz się silnego ruchu i stawiasz raczej na wzrost, ale chcesz zarobić również na ostrym spadku.
Strategia kalendarzowa (calendar spread)
Idea: zarobić na tym, że opcja krótkoterminowa traci wartość czasową szybciej niż długoterminowa. Konstrukcja: sprzedaż opcji (np. call) z bliższym terminem wygaśnięcia i kupno opcji tego samego typu, z tą samą ceną wykonania, ale z dalszym terminem. Opcja dłuższa jest droższa, więc to spread debetowy.
- Maksymalny zysk: osiągany, gdy w dniu wygaśnięcia krótszej opcji cena instrumentu jest bliska ceny wykonania. Jego wysokość zależy od tego, ile będzie wtedy warta opcja dłuższa, więc nie da się go wyliczyć z góry prostym wzorem.
- Maksymalna strata: zapłacona premia netto, gdy cena mocno oddali się od ceny wykonania w dowolną stronę.
- Próg rentowności: dwa progi wokół ceny wykonania, zależne od wyceny opcji dłuższej (szacuje się je w kalkulatorach opcyjnych).
Kiedy stosować: gdy w krótkim terminie spodziewasz się spokojnego rynku. Pozycji sprzyja też wzrost zmienności implikowanej.
Porównanie strategii opcyjnych
| Strategia | Oczekiwanie | Konstrukcja | Maksymalny zysk | Maksymalna strata |
|---|---|---|---|---|
| Byka (call) | umiarkowany wzrost | kupno call K1, sprzedaż call K2 | ograniczony: K2 − K1 − premia | ograniczona: premia netto |
| Niedźwiedzia (put) | umiarkowany spadek | kupno put K2, sprzedaż put K1 | ograniczony: K2 − K1 − premia | ograniczona: premia netto |
| Długi motyl | stabilizacja przy K2 | kupno call K1 i K3, sprzedaż 2 call K2 | ograniczony: K2 − K1 − premia | ograniczona: premia netto |
| Długi stelaż | duży ruch w dowolną stronę | kupno call i put z ceną K | bardzo duży (w górę nieograniczony) | ograniczona: suma premii |
| Krótki stelaż | stabilizacja | sprzedaż call i put z ceną K | ograniczony: suma premii | praktycznie nieograniczona |
| Długi strip | duży ruch, raczej spadek | kupno 1 call i 2 put z ceną K | bardzo duży | ograniczona: suma premii |
| Długi strap | duży ruch, raczej wzrost | kupno 2 call i 1 put z ceną K | bardzo duży (w górę nieograniczony) | ograniczona: suma premii |
| Kalendarzowa | spokój w krótkim terminie | sprzedaż krótszej i kupno dłuższej opcji z ceną K | ograniczony, zależny od wyceny opcji dłuższej | ograniczona: premia netto |
Opcje egzotyczne
Standardowe call i put nazywa się opcjami waniliowymi. Konstrukcje, w których wypłata zależy od dodatkowych warunków, średniej ceny, ekstremów kursu albo decyzji podjętej w trakcie życia opcji, to opcje egzotyczne. Występują głównie na rynku pozagiełdowym i w produktach strukturyzowanych. Są trudne do wyceny, więc inwestorowi indywidualnemu trudno ocenić, czy cena jest uczciwa.
Opcja binarna (cyfrowa)
Opcja binarna wypłaca z góry ustaloną kwotę, jeśli w określonym momencie spełniony jest warunek (np. kurs jest powyżej danego poziomu), albo nic, jeśli nie jest. Wynik jest więc zero-jedynkowy: wielkość ruchu ceny nie ma znaczenia, liczy się tylko to, po której stronie progu znajdzie się kurs. Odmiana cash-or-nothing wypłaca stałą kwotę pieniędzy, a asset-or-nothing wartość instrumentu bazowego.
Uwaga: w 2018 r. Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) wprowadził tymczasowy zakaz wprowadzania do obrotu, dystrybucji i sprzedaży opcji binarnych klientom detalicznym w Unii Europejskiej. Następnie organy nadzoru poszczególnych państw, w tym polska Komisja Nadzoru Finansowego (KNF), wprowadziły własne, stałe środki interwencji produktowej. Powodem były m.in. powszechne straty klientów i konflikt interesów: dostawca był zwykle drugą stroną transakcji. Jeśli ktoś oferuje Ci w internecie „opcje binarne” z obietnicą szybkiego zysku, najpewniej działa poza regulacjami UE albo jest to oszustwo. Sprawdź podmiot na liście ostrzeżeń publicznych KNF i nie wpłacaj pieniędzy.
Opcja azjatycka
W opcji azjatyckiej wypłata zależy od średniej ceny instrumentu bazowego z określonego okresu, a nie od ceny z jednego dnia. Są dwa warianty. W opcji o średniej cenie (average price) średnia zastępuje cenę rynkową i porównuje się ją ze stałą ceną wykonania. W opcji o średniej cenie wykonania (average strike) średnia staje się ceną wykonania, którą porównuje się z ceną w dniu wygaśnięcia. Uśrednianie zmniejsza wpływ pojedynczych skoków kursu, dlatego opcje azjatyckie są zwykle tańsze od standardowych. Korzystają z nich m.in. firmy regularnie kupujące surowce lub waluty.
Opcja wsteczna (lookback)
Opcja wsteczna pozwala „spojrzeć wstecz” i rozliczyć się po najkorzystniejszej cenie z okresu życia opcji. W wariancie o zmiennej cenie wykonania call rozlicza się jako różnica między ceną końcową a minimum z okresu, a put jako różnica między maksimum a ceną końcową. Taka opcja w dniu wygaśnięcia nie może być poza pieniądzem. W wariancie o stałej cenie wykonania cena wykonania jest ustalona na starcie, a wypłata zależy od maksimum (call) lub minimum (put) osiągniętego przez kurs. Opcja może wtedy wygasnąć bez wartości. Rozliczenie po najlepszym kursie sprawia, że opcja wsteczna jest wyraźnie droższa od standardowej.
Opcja wyboru (chooser)
Nabywca opcji wyboru decyduje dopiero w przyszłości, w ustalonym terminie wyboru, czy jego opcja będzie opcją kupna, czy sprzedaży. W prostej opcji wyboru obie możliwości mają tę samą cenę wykonania i termin wygaśnięcia. W złożonej opcji wyboru różnią się co najmniej jednym z tych parametrów. Profil przypomina stelaż, ale opcja wyboru jest zwykle tańsza, bo po terminie wyboru zostaje tylko jedna „noga”.
Opcja bermudzka i inne opcje egzotyczne
Opcja bermudzka, opisana wcześniej, bywa zaliczana do egzotycznych, bo jej harmonogram wykonania odbiega od standardu. Spotyka się ją m.in. w obligacjach z opcją wcześniejszego wykupu. Popularne są też opcje barierowe, które zaczynają działać (knock-in) albo wygasają (knock-out), gdy kurs dotknie określonego poziomu.
Ryzyka inwestowania w opcje
- Dźwignia finansowa. Niewielki ruch instrumentu bazowego powoduje duży procentowy ruch ceny opcji, w obie strony. Nabywca może stracić całą premię nawet przy niewielkiej zmianie kursu.
- Nieograniczone ryzyko wystawcy. Sprzedaż opcji bez zabezpieczenia (tzw. „naga” opcja) może przynieść straty wielokrotnie wyższe od otrzymanej premii.
- Wezwania do uzupełnienia depozytu. Przy gwałtownym ruchu rynku wystawca musi szybko dopłacić środki, inaczej pozycja zostanie zamknięta ze stratą.
- Upływ czasu. Nabywca walczy z czasem. Trafna prognoza zrealizowana po terminie wygaśnięcia nic nie daje.
- Zmienność implikowana. Jej spadek może obniżyć cenę opcji mimo korzystnego ruchu kursu.
- Płynność i koszty. Różnice między ofertami kupna i sprzedaży oraz prowizje od każdej „nogi” strategii mogą zjeść znaczną część zysku.
- Ryzyko kontrahenta. Produkty pozagiełdowe trudno zamknąć przed terminem, a ich bezpieczeństwo zależy od wypłacalności drugiej strony.
Zanim zaczniesz, przećwicz strategie w kalkulatorze opcyjnym i nie przeznaczaj na opcje pieniędzy, których utrata zachwiałaby Twoim budżetem.
Najczęściej zadawane pytania
Ile można stracić na opcjach?
Nabywca opcji może stracić najwyżej zapłaconą premię (plus prowizje). Wystawca niezabezpieczonej opcji kupna ma teoretycznie nieograniczone ryzyko, a wystawca opcji sprzedaży może stracić kwotę bliską całej wartości ceny wykonania. W spreadach strata jest ograniczona różnicą cen wykonania.
Czy w Polsce można handlować opcjami?
Tak. Na GPW notowane są opcje na indeks WIG20. Potrzebny jest rachunek w domu maklerskim z dostępem do instrumentów pochodnych. Opcje na zagraniczne rynki oferują też niektórzy brokerzy.
Czy opcje binarne są legalne?
Sprzedaż i promowanie opcji binarnych klientom detalicznym w UE zostały zakazane, najpierw tymczasowo przez ESMA w 2018 r., a następnie na stałe przez krajowe organy nadzoru, w tym KNF. Oferty skierowane do osób prywatnych w Polsce należy traktować jako sygnał ostrzegawczy.
Jak opodatkowane są zyski z opcji?
Dochód z instrumentów pochodnych osoby fizycznej w Polsce podlega podatkowi od zysków kapitałowych w wysokości 19% i rozlicza się go w zeznaniu PIT-38. Dom maklerski wystawia informację PIT-8C. Straty można rozliczać z zyskami kapitałowymi na zasadach określonych w przepisach. W razie wątpliwości warto skonsultować się z doradcą podatkowym.
Od której strategii zacząć?
Od pozycji z ograniczonym ryzykiem: kupna pojedynczej opcji lub spreadów debetowych (strategia byka z call, niedźwiedzia z put). Strata nie przekroczy w nich zapłaconej kwoty. Wystawianie opcji bez zabezpieczenia lepiej zostawić na później.
Źródła: specyfikacje instrumentów pochodnych Giełdy Papierów Wartościowych w Warszawie, komunikaty o środkach interwencji produktowej ESMA. Przykłady liczbowe są hipotetyczne. Artykuł ma charakter informacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.